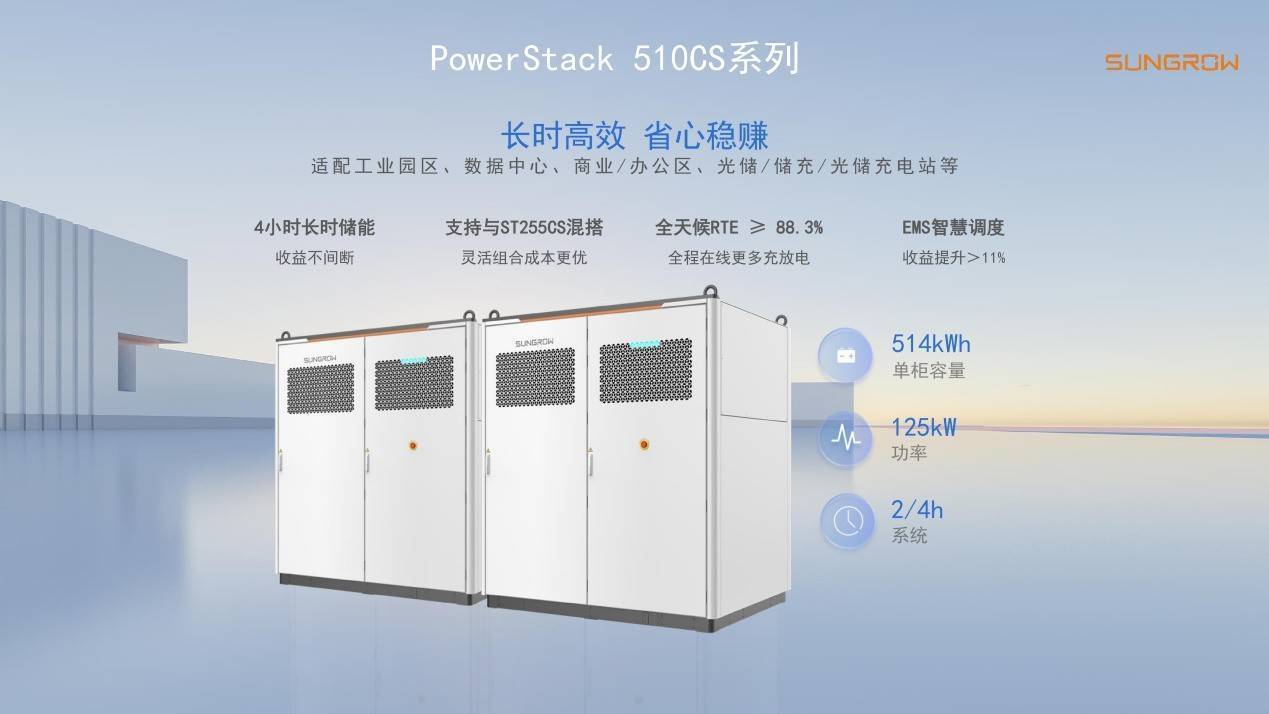
 尽管面临挑战,阳光电源的基本面仍有亮点。2025年全年营收891.84亿元,增长14.55%;储能系统业务首次超越光伏逆变器,成为最大收入来源。一季度储能毛利率回升至30%,虽低于去年同期,但在国内同行普遍个位数毛利率的环境下依然领先。公司还拿下沙特7.8GWh全球最大构网型储能项目,PowerTitan3.0 Plus单柜容量达12.5MWh,技术优势明显。 面对压力,阳光电源早有应对。墨西哥工厂正在加速投产,试图绕过贸易壁垒;同时预收账款从13.4亿暴增至40.39亿,显示后续订单充足。管理层坦言,储能毛利率难以维持40%的高位,但凭借海外渠道和技术溢价,30%的毛利率中枢仍能守住。投资者需关注汇率波动带来的汇兑损失,以及海外政策的最新动向。
 短期波动难掩长期价值。阳光电源在AIDC电源和固态变压器领域的布局,正契合英伟达800VDC供电架构趋势。虽然政策与业绩的双重压力让股价承压,但作为光储赛道的领头羊,其技术储备和全球市场布局仍是重要支撑。投资者不妨多些耐心,等待市场情绪回暖。
久联配资提示:文章来自网络,不代表本站观点。
相关文章


沪深京指数
热点资讯